

ジェネリック医薬品の
市場環境
品質と供給力で選ばれる時代へ
約190社が乱立するジェネリック医薬品業界で、
品質・供給力を軸とした企業評価制度の導入が業界再編を加速させると考えられています。
サワイグループはこの変化を好機と捉え、業界最大規模の供給体制で持続的な成長を目指します。
1 現状 同一成分に対し複数企業が参入する業界構造
日本のジェネリック医薬品は、2004年の「骨太の方針」による政府の使用促進策のもと、数量シェアで2004年の16%台から2025年には約90%へと拡大し、国民医療を支える不可欠な基盤に成長しました。しかし、薬価の継続的な引き下げにより、金額ベースではここ5年はほぼ横ばいにとどまり、ジェネリック医薬品メーカーの収益性を圧迫しています。
また、急成長の過程で産業構造上の課題も蓄積されました。参入障壁の低さから、約190社の企業が市場に乱立し、国内最大手クラスである当社グループでも、ジェネリック医薬品市場シェアは約16%にとどまっています(2025年時点、当社推計)。
過当な競争下では、新規品目の上市を繰り返すのがメーカーの生き残り戦略となり、少量多品目生産が常態化し、生産効率の低下と品質管理体制の脆弱化を招いてきました。
こうした構造的課題を背景に、2020年以降、複数の企業で製造・品質管理上の不正が発覚し、業務停止処分に伴う供給停止が拡大しました。新型コロナウイルス感染症によるサプライチェーンの混乱も重なり、医薬品の供給不安は深刻化・長期化しています。2025年9月時点でなお限定出荷・供給停止が医薬品全体の14%(2,224品目)あり、医療現場への影響が続いています。
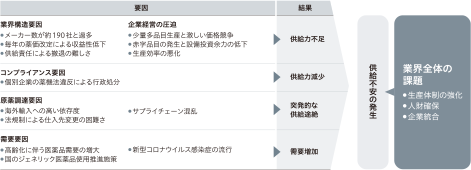
- 参考「日本ジェネリック製薬協会 産業構造のあり方研究会 報告書」
https://www.jga.gr.jp/assets/uploads/2026/2683ec6909b711c72406e774af863408a37d936c.pdf
2 変化の要因 政府による「企業評価制度」の導入
こうした課題を受けて、政府は近年、産業構造改革に本格的に着手しています。2024年5月公表の「後発医薬品の安定供給等の実現に向けた産業構造のあり方に関する検討会」報告書では、今後5年程度を集中改革期間と位置付け、製造管理・品質管理体制の確保、安定供給能力の確保、持続可能な産業構造の実現、の3点を目指す方針が示されました。
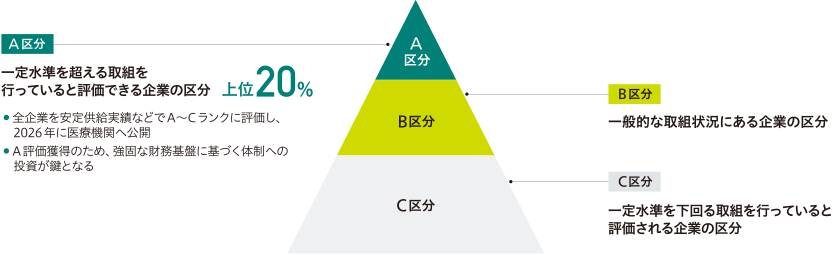
この改革の中核が企業評価制度です。本制度は、安定供給に関する情報公表や予備対応力の確保、供給実績、薬価乖離状況の4分野・17項目の指標でジェネリック医薬品メーカーを評価し、A・B・Cの3区分に分類するものです。
具体的には、上位20%のメーカーをA区分、0ポイント未満をC区分、それ以外をB区分の3つに分類されます。
本制度の核心は、評価結果が薬価制度に直結する点にあります。A区分企業の品目には相対的に高い薬価が維持される一方、C区分企業は薬価上の優遇を受けられません。さらに、企業名と評価区分が医療現場に公表されることで、医療機関・薬局がA区分企業の製品を優先的に選択する動きが見込まれます。すなわち、安定供給に貢献する企業が薬価面でも市場選択の面でも報われる制度設計への転換であり、従来の価格競争を主軸とした業界構造を根本から変えうるものと言えます。
あわせて、2025年の改正薬機法では、供給停止時の届出義務や安定供給体制管理責任者の設置が法的に義務化されました。また政府は、品目統合や設備投資を支援する「後発医薬品製造基盤整備基金」(総額844億円)を設立し、少量多品目生産の解消を制度・資金の両面から後押ししています。
3 将来像 信頼性の高い企業への集約
以上の制度改革を通じて、今後のジェネリック医薬品業界は、品質管理と安定供給体制に優れた企業を中心に集約が進む方向にあります。日本ジェネリック製薬協会の試算によれば、業界全体の需給バランスは2026年度にほぼ拮抗し、集中改革期間の最終年度である2029年度には供給量が需要量を約4%上回る見通しです。品目統合や企業間協業の動きも具体化しつつあり、少量多品目生産の改善が着実に進みつつあります。
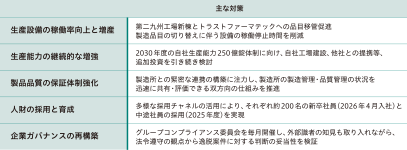
当社グループはこうした環境変化を成長の好機と捉えています。品質に関しては、管理の仕組みをレベルアップするため、医薬品製造管理者直轄となる現場QA※を工場に配置しています。また、原薬の購買先複数化にも取り組むなど、企業評価制度でA区分を獲得できるよう、万全の態勢をとっています。
生産能力についても、第二九州工場の新棟建設をはじめ増強を進め、2030年度末には業界最大規模の年間250億錠の生産能力を保有する見込みです。また、2023年度より適正価格での販売を重視する営業戦略へ転換し、安定供給と収益性の両立を図っています。
- ※工場のGMP活動が手順どおりに行われていること等を現場に赴き確認する者
他ページを見る
- サワイを知る
- マネジメントメッセージ
- 事業戦略
- サステナビリティ
